Indice
- 1. Il valore c’è, ma si misura a fatica.
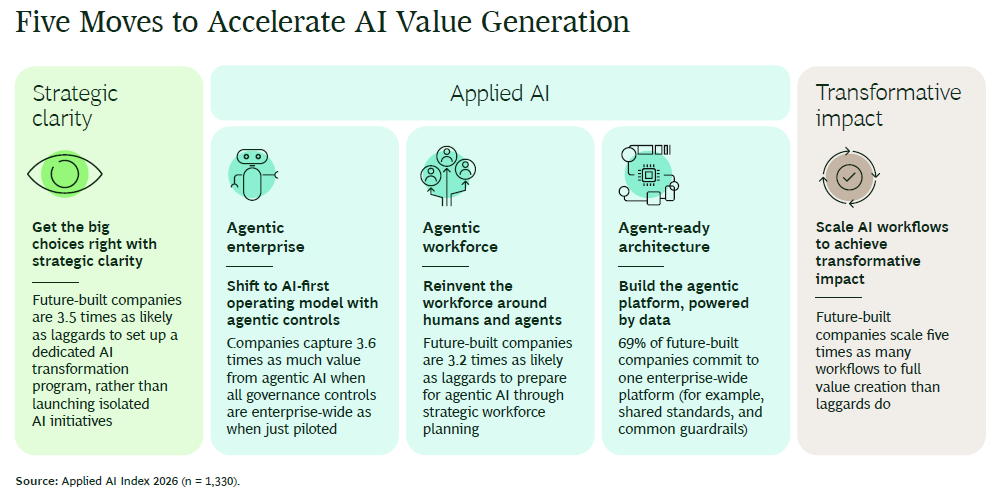
- 2. L’IA agentica pesa sempre di più.
- 3. Gli agenti crescono più in fretta dei controlli.
- 4. Il 70% del lavoro riguarda le persone.
- 5. Il vantaggio si è spostato sui dati.
- 6. Il costo giusto è quello per risultato.
- 7. Vince chi è più veloce e più mirato.
- 8. Il settore non decide il risultato.
Molte aziende hanno già portato un agente in produzione. Poche sanno dire quanto vale a bilancio, e ancora meno hanno messo in piedi i controlli per quando quell’agente dovrà decidere da solo.
È il quadro che emerge dall’Applied AI Index 2026 di BCG, un’indagine su 1.330 dirigenti in oltre 20 settori. Ne abbiamo estratto i dati più utili per chi deve decidere dove investire nei prossimi dodici mesi.
1. Il valore c’è, ma si misura a fatica.
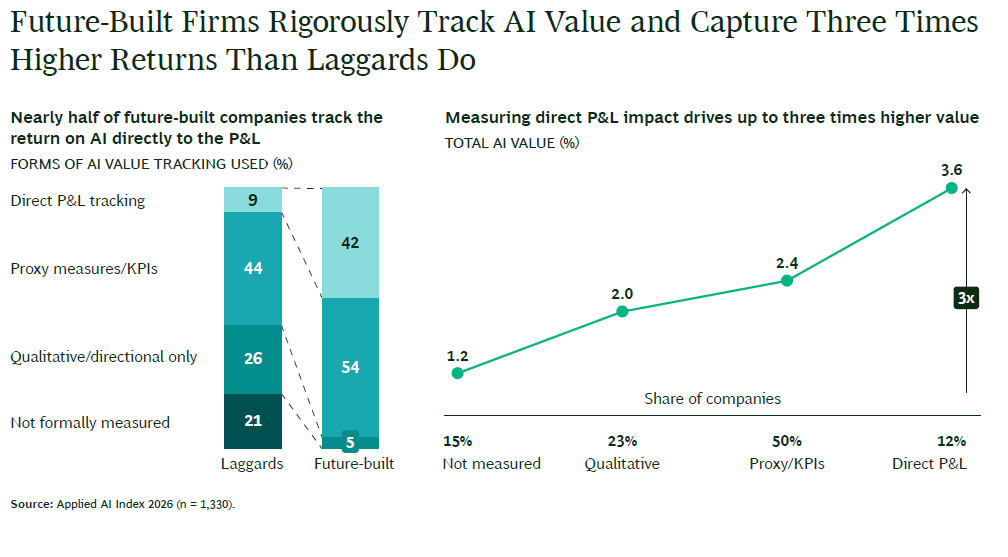
Quasi metà delle aziende genera già valore misurabile dall’IA, e quasi nove CEO su dieci vedono benefici di costo o di ricavo. Solo il 14% di loro, però, ha definito l’impatto a P&L di ogni iniziativa.
Il report divide le aziende per maturità. Tra le più mature, le future-built (il 7,5% del campione), il 95% usa KPI chiari o traccia il valore direttamente sul P&L. Tra le meno mature, i laggard, il 47% lo valuta in modo qualitativo, al massimo. La differenza si vede nei risultati: chi traccia l’impatto direttamente a P&L ottiene fino a tre volte il valore di chi non misura. Il vantaggio cresce quando alla misura si somma una strategia chiara: le aziende che hanno insieme chiarezza strategica e IA applicata ottengono cinque volte il valore (4,5% dei ricavi) di quelle che non hanno nessuna delle due (0,9%).
2. L’IA agentica pesa sempre di più.
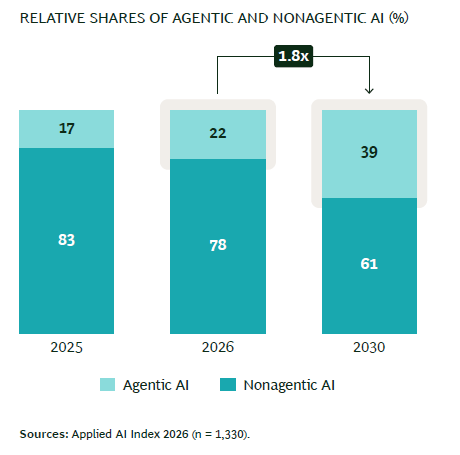
La quota di valore agentico è salita dal 17% del 2025 al 22% del 2026 e, secondo il report, arriverà al 39% nel 2030. Tra le future-built il 44% dichiara già pieno valore dagli agenti, contro il 2% dei laggard.
3. Gli agenti crescono più in fretta dei controlli.
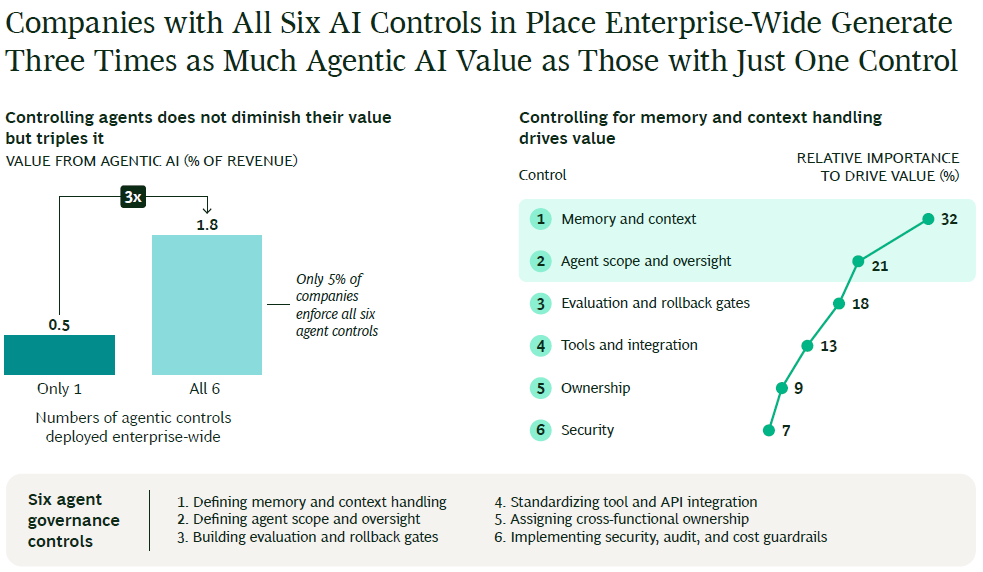
Il 42% delle aziende si aspetta che entro il 2030 i propri agenti agiscano in autonomia, per esempio prendendo decisioni senza approvazione umana. Solo il 5% ha oggi i controlli per farlo in sicurezza.
I controlli non frenano il valore, lo aumentano. Le aziende che li applicano tutti a livello aziendale ottengono dall’IA agentica l’1,8% dei ricavi. Quelle che ne applicano uno solo si fermano allo 0,5%. I sei controlli indicati da BCG sono: memoria e contesto, ambito e supervisione, valutazione e rollback, integrazione degli strumenti, responsabilità, sicurezza.
Tra i sei, i più determinanti sono memoria e contesto, cioè le regole su cosa un agente ricorda e riutilizza tra un’attività e l’altra. Spiega da solo il 32% del valore che i controlli generano.
4. Il 70% del lavoro riguarda le persone.
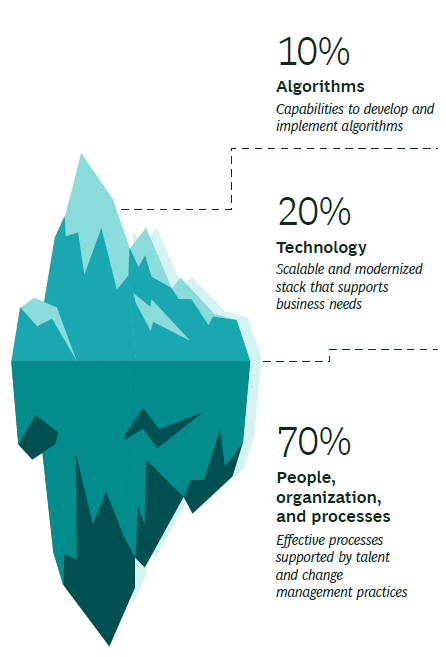
Regola 10-20-70: il 10% dello sforzo va agli algoritmi, il 20% alla tecnologia e ai dati, il resto alle persone, all'organizzazione e ai processi. Il 55% delle future-built fa pianificazione strategica della forza lavoro, contro il 17% dei laggard. L’89% delle aziende si aspetta che l’IA generi nuovo lavoro; la riduzione prevista è del 10-15%, concentrata nei livelli intermedi. Un team di 1.000 ingegneri con produttività ferma a +10% ha portato i power user dal 5% al 50% con sei settimane di coaching.
5. Il vantaggio si è spostato sui dati.
Cloud e database sono ormai diffusi. Anche la strutturazione dei dati e i controlli di accesso sono presenti nel 58-72% delle aziende, a ogni livello di maturità. Oggi la differenza la fa la qualità dei dati: devono essere aggiornati, definiti in modo uniforme in tutta l’azienda e affidati a un responsabile.
Il 95% delle future-built ha avviato un progetto di trasformazione dei dati, contro il 74% dei laggard. Il 70% delle future-built lo estende all’intera azienda, contro il 43% dei laggard. Hanno anche il 40% di probabilità in più di dare agli agenti accesso in tempo reale ai dati aziendali, così le risposte si basano su informazioni correnti, e il 70% in più di avere regole esplicite su ciò che ogni agente può vedere e fare.
6. Il costo giusto è quello per risultato.
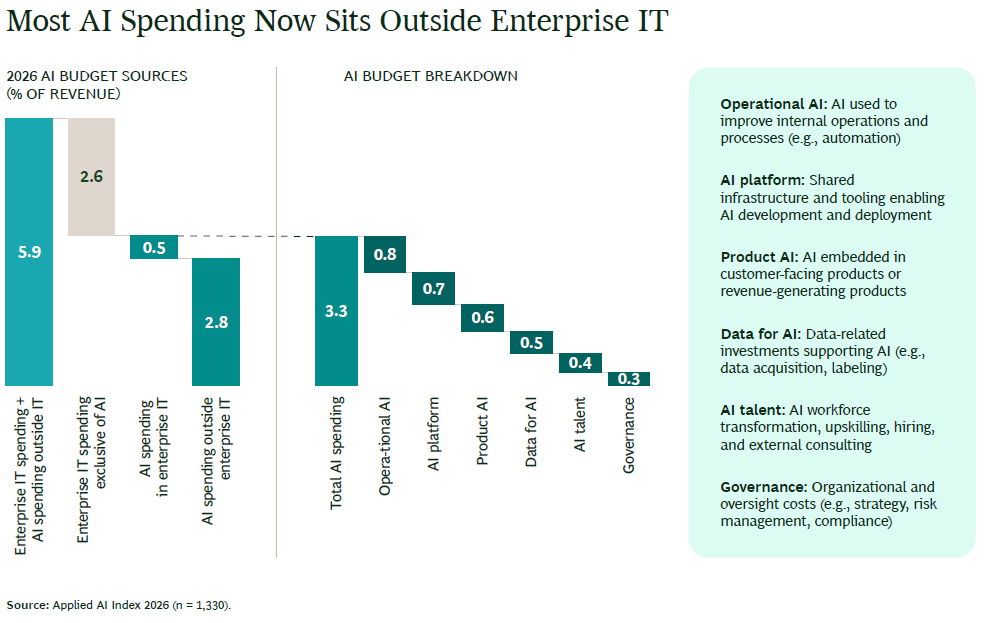
La spesa in IA è più che triplicata in un anno: dall’1% circa dei ricavi al 3,3% di oggi. Gran parte di questa spesa sta fuori dal budget IT, dove vale il 2,8% dei ricavi, contro lo 0,5% dentro l’IT. Questo rende più difficile sapere quanto si spende davvero.
Il 75% delle future-built ha deciso in modo esplicito come gestire la spesa in token e la governa verso un ritorno dichiarato. Tra i laggard, la metà concede l’accesso agli strumenti senza tracciare la spesa oppure la monitora senza fissare un tetto.
Il report propone anche di cambiare unità di misura: il costo per risultato ottenuto, al posto del costo per token. Un modello più capace, che completa il compito al primo tentativo, può costare meno di uno economico che deve riprovare o richiede una revisione umana.
7. Vince chi è più veloce e più mirato.
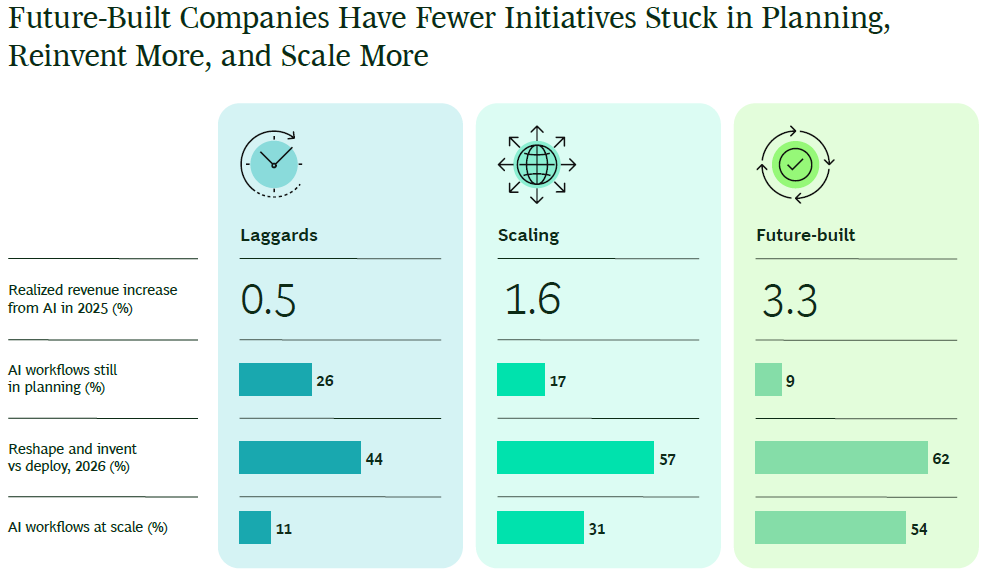
Le future-built arrivano all’impatto sul P&L in circa 11 mesi, includendo la riprogettazione completa dei processi. Le aziende in fase di scaling ne impiegano 14, i laggard 17.
Hanno inoltre 20 workflow in produzione su larga scala, contro i 4 dei laggard, pur partendo da un portafoglio di iniziative solo 1,5 volte più grande. Il 62% delle loro iniziative riprogetta o inventa processi, contro il 44% dei laggard, che tendono invece ad applicare l’IA a ciò che già esiste.Concentrano le risorse su poche funzioni ad alto valore. Il divario con i laggard è più ampio in R&D: 61 punti percentuali.
8. Il settore non decide il risultato.
Secondo il report, tutti gli oltre 20 settori analizzati contano almeno un’azienda future-built. Questo suggerisce che un alto livello di maturità sull’IA possa essere raggiunto in qualsiasi comparto. La quota di leader, cioè di aziende future-built o in fase di scaling, varia: 70% nella tecnologia, 46% nella meccanica.
Il vantaggio economico appare invece simile ovunque. In ogni settore, BCG rileva che i leader generano da due a tre volte il valore dei laggard, considerando sia la riduzione dei costi sia la crescita dei ricavi. I laggard, a loro volta, sono un gruppo eterogeneo, con aziende vicine ai leader e altre molto indietro. Per questo il confronto più utile sembra essere quello con i leader, più che con la media del proprio settore.
Anche su dove investire, il report indica una tendenza comune. Tra il 54% e il 78% del valore dell’IA si concentra nelle funzioni core e, in quasi tutti i settori, tecnologia/IT e R&D risultano al primo o al secondo posto. BCG suggerisce di evitare un’adozione generica e di puntare sulle due o tre funzioni che pesano di più nel proprio settore.
Stai lanciando un progetto di IA e ti stai confrontando con questi temi: misurare il valore, mettere i controlli agli agenti, preparare i dati. Neodata affianca le aziende lungo questo percorso, dalla definizione dei casi d’uso al passaggio in produzione.